Les guerres commerciales produisent rarement des résultats gagnants. Elles augmentent les coûts, perturbent l’investissement et injectent une incertitude inutile dans les décisions d’affaires. Le regain de confrontation entre les États-Unis et le Canada ne fait pas exception et, à court terme, il devrait peser sur la croissance canadienne. Toutefois, les répercussions à plus long terme pourraient en fait être plus constructives. Depuis des années, le Canada peine à convertir tous ses avantages, notamment ses ressources abondantes, sa stabilité politique et ses énormes réserves de capital institutionnel, en un investissement et une productivité plus solides. Les obstacles réglementaires, la lenteur des approbations de projets et la forte dépendance à l’égard du marché voisin des États-Unis ont constamment freiné l’économie. Le différend commercial actuel pourrait fournir la pression nécessaire pour susciter le changement.
Choc à court terme, catalyseur à plus long terme
Les dernières négociations ont échoué après que les modalités d’un accord potentiel eurent changé tard dans le processus. Ottawa a finalement quitté la table, soutenant que l’accord proposé affaiblirait des secteurs clés et limiterait la capacité du Canada à diversifier ses relations commerciales. L’administration Trump a ensuite annoncé des droits de douane de 50 % sur environ 20 G$ US d’exportations canadiennes, ce qui a amené le Canada à répliquer par des contre-tarifs équivalents sur des biens américains à compter du 8 septembre. L’incidence économique immédiate ne doit pas être minimisée, mais elle demeure également relativement circonscrite. Pour être clair, l’incidence totale est gérable. Environ 85 % des exportations canadiennes demeurent exemptées en vertu de l’ACEUM, tandis que les nouveaux droits de douane touchent environ 5 % des exportations totales. L’incertitude commerciale retardera probablement certains investissements et pèsera sur la croissance, mais il ne s’agit pas encore d’un désastre économique. Le Canada dispose aussi d’une capacité budgétaire plus importante que celle de bon nombre d’économies développées pour amortir le choc à court terme tout en soutenant l’investissement, et il aborde cette guerre commerciale avec une inflation relativement plus modérée.
Ce qui pourrait compter davantage, c’est la façon dont le Canada réagira. Le premier ministre Carney est entré en fonction avec un programme ambitieux visant à accélérer les projets d’infrastructure et de ressources, à réduire les obstacles à l’investissement et à attirer beaucoup plus de capitaux privés. La question persistante était de savoir si le Canada pourrait surmonter les obstacles réglementaires et politiques qui ont ralenti les grands projets par le passé.
Ce différend commercial pourrait catalyser le changement. Les nouveaux pipelines, les infrastructures de GNL, les projets de minéraux critiques et le transport d’électricité peuvent de plus en plus être présentés non seulement comme du développement économique, mais aussi comme des éléments de résilience nationale. L’élimination des barrières commerciales internes devient urgente lorsque le commerce extérieur est moins fiable. En ce sens, le différend augmente le coût de l’inaction. Un contexte politique unifié pourrait donner à Ottawa la marge de manœuvre nécessaire pour faire avancer des projets dont on discute depuis des années, mais qui se concrétisent rarement.
Il en résulte des perspectives inhabituelles à deux horizons : une croissance plus faible à court terme, mais un investissement intérieur et une productivité potentiellement plus solides au fil du temps.
Le Canada paraît différent vu de l’extérieur
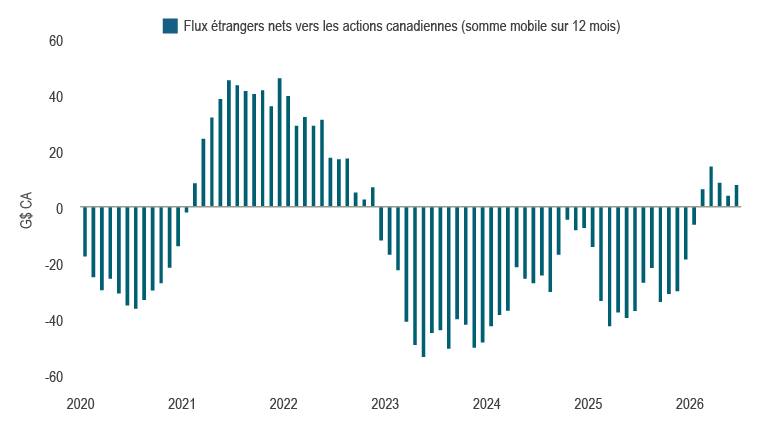
Le contexte mondial des placements évolue également, alors que les flux commerciaux et de capitaux sont de plus en plus influencés par la politique. Les investisseurs accordent davantage d’attention à la stabilité institutionnelle, à l’accès aux ressources et à la fiabilité des contreparties. Dans ce contexte, les forces relatives du Canada prennent de la valeur. Des signes préliminaires indiquent que les capitaux internationaux deviennent plus réceptifs à l’égard du Canada. L’investissement direct étranger a atteint tout juste moins de 26 G$ CA au T2, en hausse par rapport à la moyenne de 21 G$ CA des quatre trimestres précédents. La demande étrangère pour les actifs financiers canadiens a également été forte. La majeure partie de ces achats s’est concentrée dans les obligations, mais les flux étrangers vers les actions canadiennes sont récemment redevenus positifs après plusieurs années de ventes persistantes (voir le graphique 1).
Graphique 1 – Les flux étrangers vers les actions canadiennes redeviennent positifs
Source : Statistique Canada
Le Canada dispose d’une occasion particulièrement opportune de susciter davantage d’intérêt. À la mi-septembre, Toronto accueillera le premier Sommet de l’investissement du Canada, conçu pour attirer des capitaux vers les entreprises et les infrastructures canadiennes. Il survient maintenant au moment où les investisseurs mondiaux réévaluent activement leur concentration géographique et leur exposition aux chaînes d’approvisionnement. Le Canada n’a pas besoin de remplacer les États-Unis comme destination mondiale des placements. Il peut simplement devenir plus attrayant à la marge.
Le capital est déjà ici
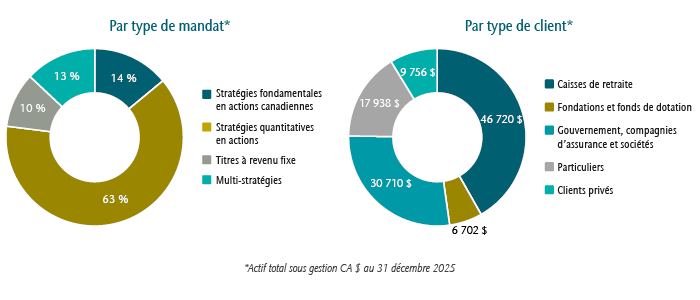
Le Canada dispose également d’une énorme source de capital intérieur. Les grandes caisses de retraite du pays gèrent collectivement environ 2,5 T$ CA, mais seulement environ le quart de leurs actifs sont actuellement investis au Canada. Toutefois, l’argument en faveur de l’investissement intérieur ne peut pas simplement reposer sur un appel à « acheter canadien ». Il exige de meilleures occasions. C’est pourquoi les réformes des politiques et le développement de projets comptent. Les infrastructures, l’énergie, la production d’électricité, les minéraux critiques et le transport sont des actifs de longue durée qui peuvent bien convenir aux investisseurs en régimes de retraite. Si le Canada peut accélérer les approbations et créer des projets plus attrayants sur le plan commercial, l’investissement intérieur pourrait augmenter parce que les occasions elles-mêmes seraient convaincantes.
Tirer le meilleur parti du moment
La confrontation commerciale demeure un frein économique à court terme, mais elle pourrait aussi mettre en évidence certaines des faiblesses structurelles dont le Canada discute depuis des années sans les corriger. C’est là que réside l’occasion. Rien ne garantit que le Canada transformera ce moment en changement durable. Les annonces de projets doivent encore se traduire par de véritables projets, et les réformes réglementaires doivent encore produire des résultats durables. Mais l’argument en faveur des placements est assurément devenu plus intéressant.
Stratégie de portefeuille
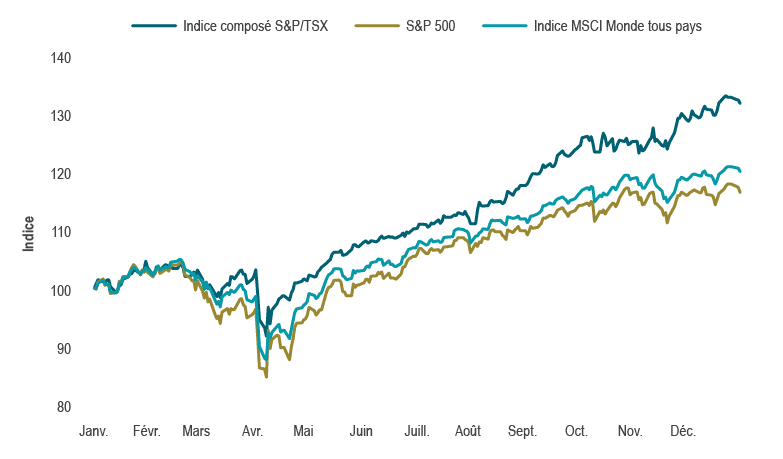
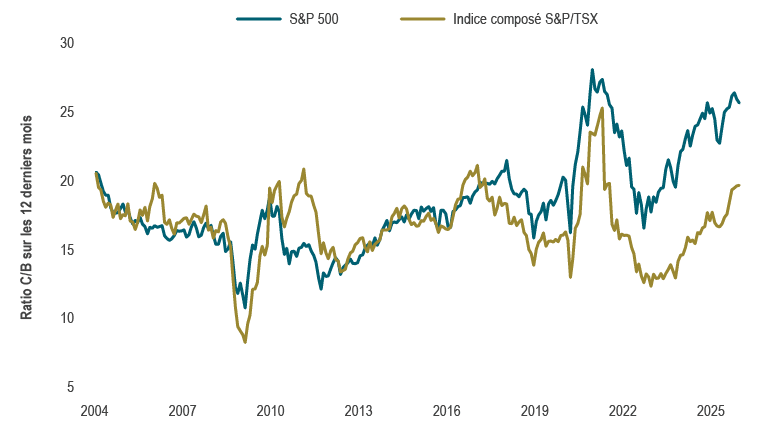
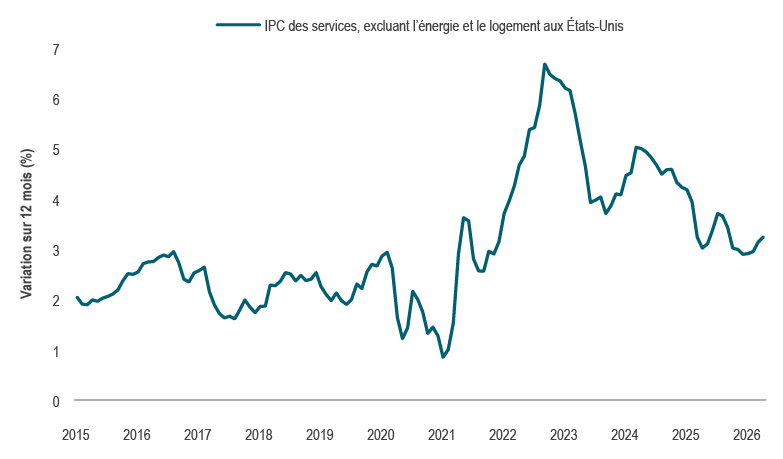
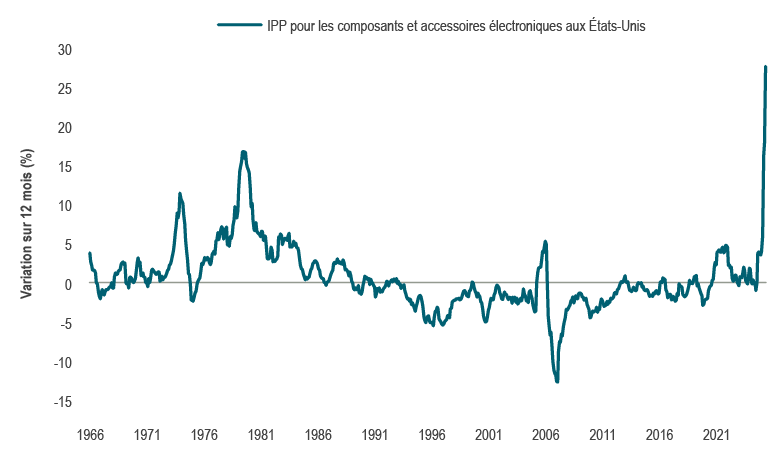
Les marchés canadiens ont fait preuve d’une résilience notable malgré l’escalade des tensions commerciales. Les actions canadiennes ont continué de bien se comporter, l’indice composé S&P/TSX surpassant l’indice S&P 500 tant depuis le début du trimestre (voir le graphique 2) que depuis le début de l’année (en monnaie locale). Parallèlement, le dollar canadien a mieux résisté que prévu depuis la reprise de la guerre commerciale, compte tenu de ce qui constituerait normalement un choc négatif important pour les perspectives intérieures. Cette résilience laisse croire que les investisseurs pourraient regarder au-delà de l’incidence immédiate sur la croissance. En même temps, les rendements obligataires ont augmenté à l’échelle mondiale, reflétant les pressions persistantes attribuables à une croissance solide du PIB nominal, aux dépenses budgétaires et, peut-être surtout, à la combinaison croissante des besoins de financement des secteurs public et privé. Aux États-Unis, la hausse des rendements est devenue suffisamment importante (voir le graphique 3) pour que le secrétaire au Trésor Bessent augmente les achats de titres du Trésor à long terme dans le cadre du programme de rachat. Les flux directs étaient faibles par rapport à la taille du marché, mais le signal était notable : les responsables du Trésor sont de plus en plus mal à l’aise devant des hausses désordonnées des rendements à long terme. Les obligations à long terme ont d’abord progressé, mais le mouvement s’est rapidement estompé, ce qui donne à penser que l’intervention des autorités pourrait ne pas éliminer la pression sous-jacente sur les taux à plus long terme. Parallèlement, les communications de plus en plus restrictives de la Fed, plus récemment de la part du président Warsh au symposium de politique économique de Jackson Hole, laissent entendre qu’une inflation persistante aux États-Unis pourrait encore forcer un resserrement de la politique monétaire.
Graphique 2 – Les actions canadiennes surpassent les autres marchés malgré la guerre commerciale
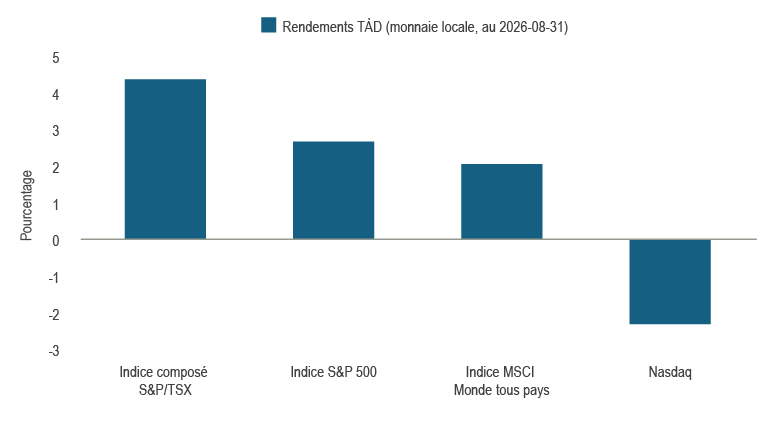
Sources : Bourse de Toronto, S&P Global, MSCI, Nasdaq, Macrobond
Graphique 3 – Les rendements des obligations du Trésor américain à 30 ans ont atteint leur plus haut niveau en près de 20 ans
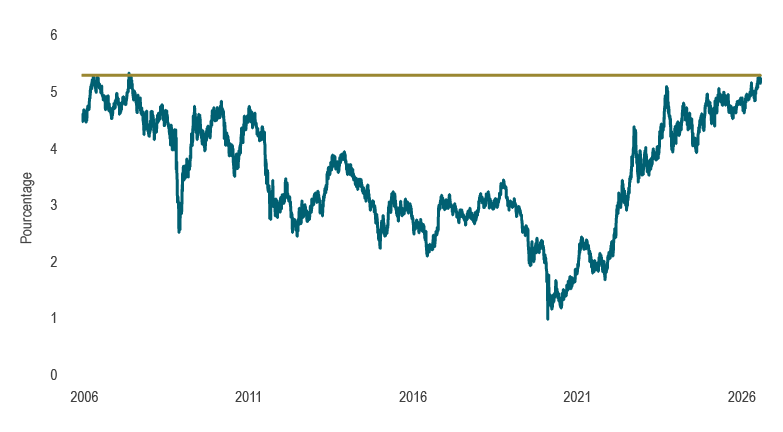
Sources : Département du Trésor des États-Unis, Macrobond
Dans ce contexte, les portefeuilles équilibrés conservent une orientation globalement défensive, avec une exposition neutre aux actions. Au sein des actions, nous privilégions les actions canadiennes par rapport aux actions mondiales.
Au sein des titres à revenu fixe, la croissance canadienne plus faible et l’incertitude commerciale apportent un certain soutien tactique à la durée, mais les pressions persistantes à l’extrémité longue de la courbe commandent la prudence. Nous observons actuellement des occasions relativement attrayantes liées à l’accentuation pentification de la courbe des taux canadienne.
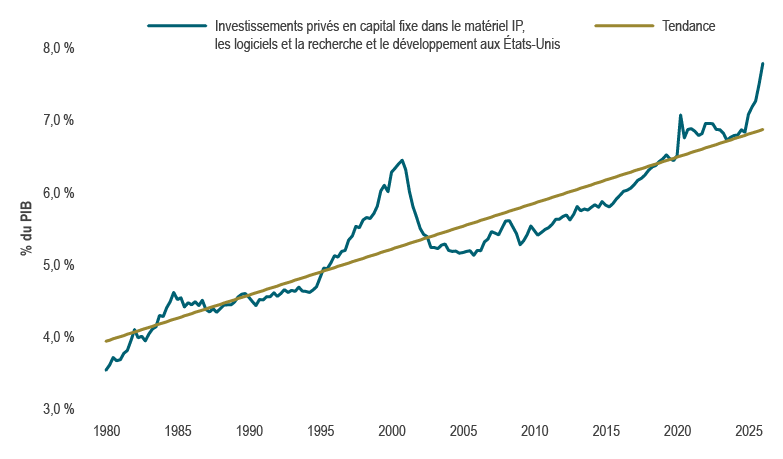
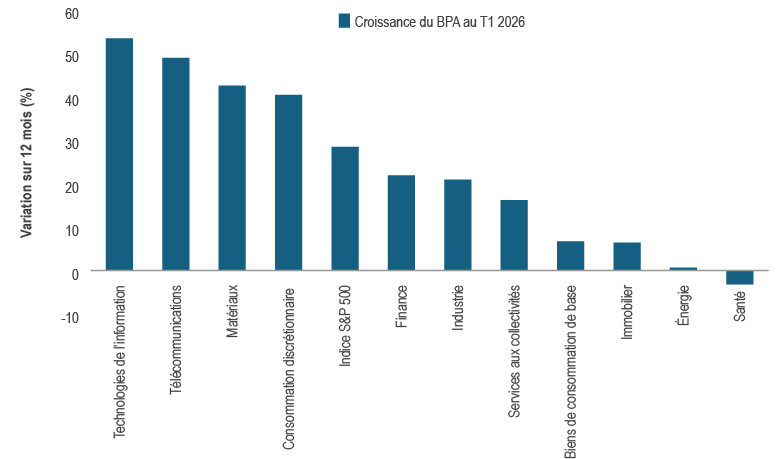
La stratégie des portefeuilles d’actions fondamentales demeure constructive, soutenue par des révisions positives des bénéfices et une activité économique résiliente. Nous continuons de favoriser des thèmes comme les infrastructures d’IA, les terres rares et la défense, tout en surveillant les principaux risques, notamment les pressions inflationnistes potentielles et tout ralentissement des dépenses d’investissement liées à l’IA.
 Source : US Bureau of Economic Analysis et Macrobond.
 Source : FactSet. Remarque : Au 21 mai 2026.
 Source : US Bureau of Labor Statistics et Macrobond.
 Source : US Bureau of Labor Statistics et Macrobond.