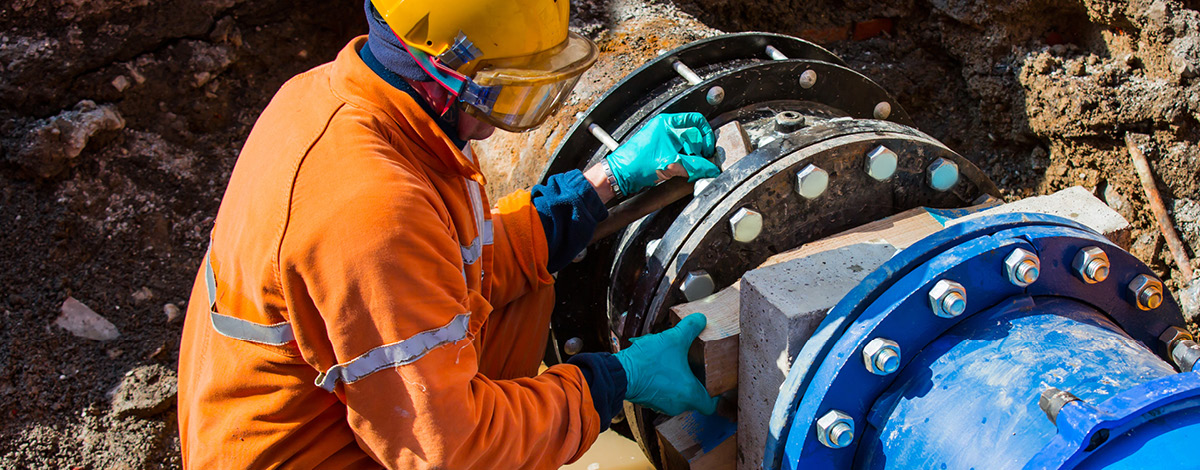
Old water pipes joined with new blue valves and new blue joint members.

Driven by years of underinvestment, rapid urbanization and the need to adapt to a power-driven, technology-led world, infrastructure spending is a key tool governments use to stimulate economic growth. Regardless of what drives the allocation, civil infrastructure – the systems that underpin essential societal functions – remains a foundational focus of government spending.

The US government’s current focus on infrastructure

The 2021 Infrastructure Investment and Jobs Act (IIJA) is in full swing and will last until 2030 and beyond. The approximately USD1.2 trillion US expenditure bill is allocated to roads, bridges, transport safety, transit, freight, chargers, power and broadband.

Spending on US highways and streets is currently at historic highs, reaching a seasonally adjusted annual rate of approximately $149.5 billion in January 2026. This sector remains a primary driver of public infrastructure growth, bolstered by long-term federal funding. But despite high spending, the American Society of Civil Engineers (ASCE) estimates a $684 billion funding gap for roads over the next decade (2025–2035).

The business cycle is such that architecture and engineering firms gain from the bulk of the work at the onset, executing on planning and design. Then come the bids and proposals on work and equipment, which ultimately fill the backlogs of suppliers and contractors.

The right tools for the job

Based in Downers Grove, Illinois, Federal Signal Corporation (FSS US) manufactures specialized equipment for infrastructure maintenance, public safety and environmental cleaning. The company operates between 24 to 27 principal manufacturing facilities worldwide and directly manages over 40 service centres. Already within our portfolio, the company is one that may be positioned to benefit from infrastructure spending by providing the necessary equipment and technology to support civil infrastructure projects.

Federal Signal’s diversified business groups offer products that serve multiple infrastructure subsectors. The Environmental Solutions Group is the largest manufacturer of dump trucks in the United States. They also manufacture street sweepers, sewer cleaners and industrial vacuum loaders, safe-digging and road-marking equipment. The Safety and Security Systems Group provides technology and systems used by first responders and industrial facilities to protect lives and property.

Federal Signal delivers a comprehensive suite of equipment designed to support a wide range of IIJA-funded project areas, as highlighted in the table below.

IIJA allocation (in USD) Area of infrastructure investment Federal Signal equipment
$10 billion Roads and bridges Street sweepers, vacuum excavators
$55 billion Water and sewers Sewer cleaners
$65 billion Broadband Safe-digging trucks
$73 billion Electrical grid modernization Safe-digging trucks
$11 billion Transportation safety programs Public warning systems, emergency vehicle equipment


Cementing a provider of construction materials

Large scale infrastructure projects such as bridges and transit require longer planning and often are fully realized toward the tail end of the spending period. Global Alpha is positioned through Eagle Materials Inc. (EXP US), an important producer of cement, to strategically capture the roughly USD550 billion allocated for new construction materials.

Eagle Materials possesses regional market dominance: The company’s 70+ facilities are concentrated in the US Heartland, Sun Belt and Mountain West. These inland markets are protected by high transportation costs, which limit competition from cheaper foreign imports.

Between 2024–2025, Eagle invested heavily in modernizing plants like the Laramie, Wyoming facility, increasing cement output by 50% specifically to meet the rise in IIJA-funded municipal projects. Within the same time frame, Eagle converted nearly 100% of its cement capacity to Portland Limestone Cement (or PLC). This low-carbon product is increasingly required for government-funded projects that prioritize environmental sustainability.

Strategically, the company shifted its sales mix toward non-residential and public infrastructure, sectors projected to grow by roughly 5% in 2026, to offset recent softening in the residential housing market.

Global phenomena

Civil infrastructure is being accelerated on a global basis; China spent USD550 billion on transport infrastructure in 2025 alone. Japan just began a USD140 billion mid-term plan for the implementation of national resilience. Global Alpha is exposed to global civil infrastructure buildout through Sany Heavy Equipment International Holdings Co. Ltd. (631 HK).

Hong Kong-listed Sany is the world’s third-largest heavy equipment manufacturer. Their equipment is designed with a focus on being « easy to own, easy to operate and easy to service, » prioritizing essential functionality over excessive technical complexity. The company is also a global leader in concrete machinery, especially after acquiring the legendary German brand Putzmeister. Products include truck-mounted pumps, stationary pumps and concrete mixers. Large-scale engineering contractors account for approximately 45% of Sany’s revenue.

That demand is increasingly coming from outside China: overseas markets now contribute 64% of revenue, led by Africa, where sales surged 55% on the back of infrastructure buildouts. To capitalize on this momentum, Sany has shifted its mix toward infrastructure-heavy “civil works” applications, helping drive a 41% increase in net profit in 2025.

Keeping assets clean, clear and operational

Global Alpha also holds Bucher Industries AG (BUCN SW), a Swiss industrial group that provides specialized machinery and components for essential infrastructure, specifically through its Bucher Municipal and Bucher Hydraulics divisions. Unlike heavy civil construction firms, Bucher focuses on the maintenance, cleaning and operational safety of existing civil assets.

Bucher’s connection to civil infrastructure is primarily functional, ensuring that public and commercial traffic areas remain operational and safe. For sewer and drainage infrastructure, Bucher produces specialized sewer cleaning and water recycling units essential for managing urban water networks and preventing flash flooding on major roadways. Bucher also provides construction site support through its heavy-duty sweepers, specifically engineered to handle the abrasive materials (e.g., aggregate, spoil) found on large-scale infrastructure construction sites.

Civil infrastructure is more than a standalone spending category – it is the operating backbone that enables other critical buildouts, from power and water management to digital connectivity. For Global Alpha, this creates diversified, real-economy exposure to long-duration public investment, spanning both new construction and the ongoing maintenance that keeps cities functioning.
The baseline view here has been that the global stockbuilding cycle would enter a downswing in 2026 into a low in H1 2027.

The stockbuilding cycle is a repeating fluctuation in the demand for production inputs and goods for final sale caused by inventories periodically over- and undershooting the level desired by manufacturers and distributors.

The approach here is to monitor the cycle using measures of the rate of change of G7 stockbuilding from national accounts data and business surveys.

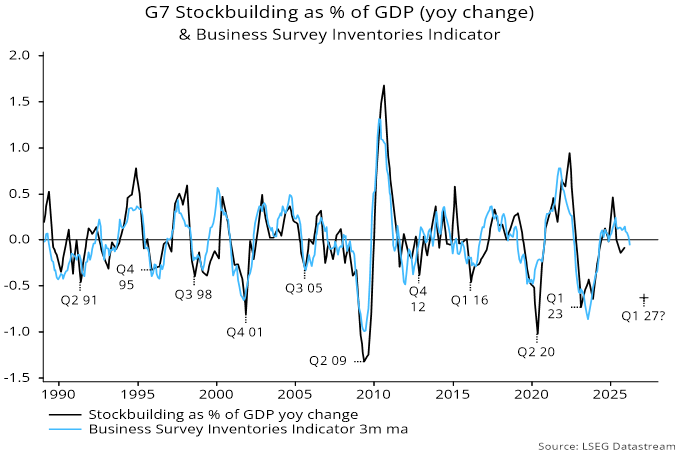
The national accounts measure places the last cycle low in Q1 2023, implying that the current cycle is well-advanced – see chart 1.

Chart 1

230426c1

The business survey measure is more timely and recently crossed below zero, consistent with the cycle moving into a downswing.

The original research on the cycle – by Joseph Kitchin, published in 1923 – used data on commodity prices, bank clearings and interest rates. Kitchin attributed the cycle to “psychological causes”, making no explicit link with inventory behaviour.

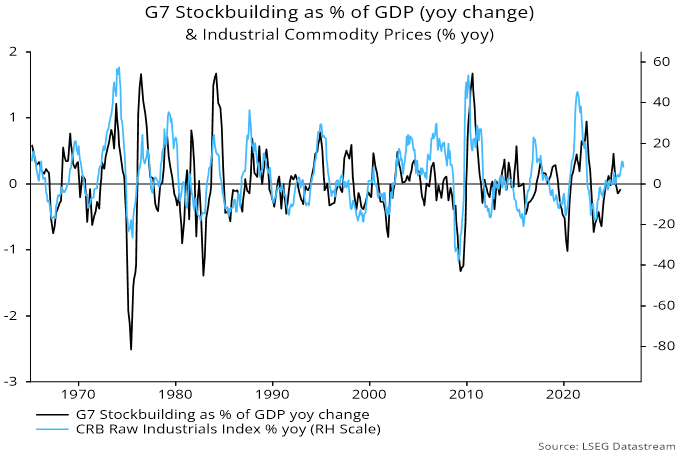
The cycle is evident in commodity prices because changes in demand for production inputs affect their price as well as volumes – chart 2.

Chart 2

230426c2

Tech investors often dismiss the cycle as an “old economy” phenomenon but electronic components are a key production input subject to the same inventory-related demand swings as traditional industrial commodities.

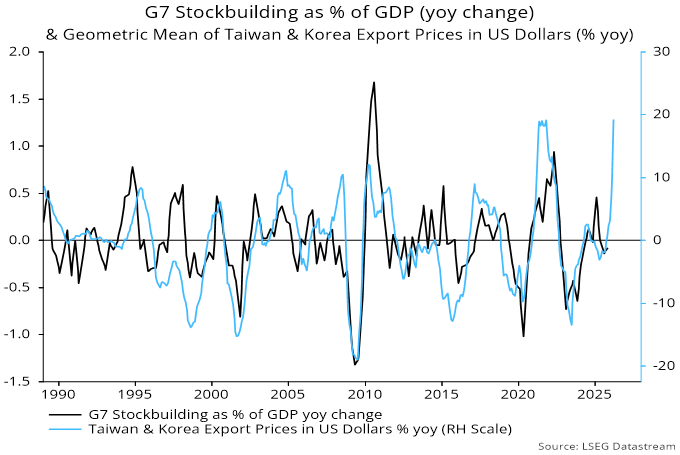
There is no single price index capturing the changing nature of electronic components. However, export prices of key supplier economies are a rough proxy. Chart 3 shows that the annual rate of change of an average of Taiwanese and Korean export prices in US dollars tracks the national accounts-based measure of G7 stockbuilding changes.

Chart 3

230426c3

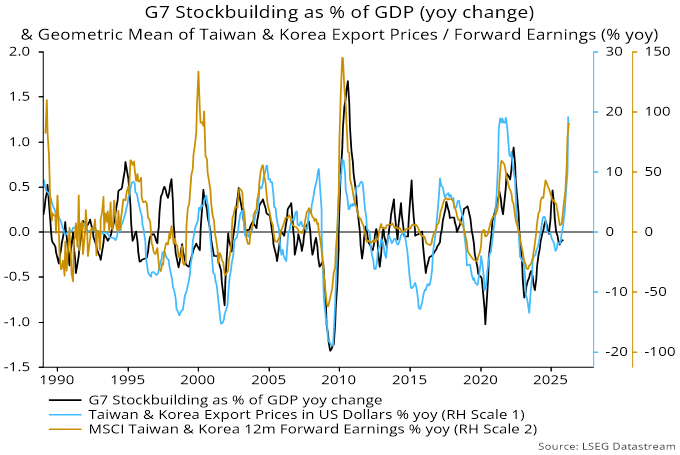
Chart 4 overlays the annual rate of change of an average of 12-month forward earnings estimates, showing a similarly significant correlation.

Chart 4

230426c4

Based on the cycle assessment here, the implication is that momentum of component prices and earnings should be at or close to a peak.

Why could this prove wrong? One possibility is that the current stockbuilding cycle will extend. This cycle is judged to be the last of a set of five constituting the current housing cycle (which began in 2009). Final cycles tend to be longer than the 3.5-year average, with one recent example (1986-91) reaching 4.5 years. The next low, therefore, could be delayed until H2 2027, in turn suggesting a later start to the downswing.

Another counter-argument is that strong demand for components is being driven by an ongoing upswing in the business investment cycle – narrowly focused on AI-related spending in the current cycle – as well as peak stockbuilding. This cycle last bottomed in 2020 and has ranged between 7 and 11 years historically, so the upswing could – in theory – continue for several more years. The thinking here is that the current cycle is more likely to be short, reflecting a long prior cycle (11 years) and a drag from the expected stockbuilding downswing.

Allée de baies de serveurs dans un centre de données, éclairée par des LED bleues.

L’infrastructure numérique est un sujet de plus en plus souvent abordé dans les discussions sur l’investissement institutionnel. Dans un récent article de Benefits and Pensions Monitor, « Is it time to embrace digital infrastructure? », les directeurs généraux Kaitlin Blainey et Andrew Parkes ont été interviewés dans le but d’exposer la façon dont les investisseurs abordent ce segment en croissance rapide et son incidence sur la construction de portefeuille.

La façon dont l’infrastructure numérique se pose comme complément, et non comme remplacement, des portefeuilles d’infrastructure traditionnels est mise en évidence. À mesure que la demande des investisseurs pour des actifs essentiels de longue durée augmente, l’infrastructure numérique s’harmonise de plus en plus aux caractéristiques défensives et axées sur le revenu longtemps associées à une plus vaste catégorie d’actifs.

L’article reflète également l’importance croissante de l’expertise au-delà de la seule sélection des actifs. L’infrastructure numérique peut jouer un rôle stratégique au sein de portefeuilles institutionnels diversifiés, en particulier lorsque les investisseurs soupèsent les considérations relatives à l’adaptabilité, à la résilience et au déploiement de capitaux à long terme.

Lire l’article complet (en anglais)

Un sablier sur fond de coucher de soleil. La valeur du temps dans la vie. Une éternité…

« Le monde est en perpétuel changement. » – Sir John Templeton

Peu de domaines illustrent mieux cette réalité que l’investissement institutionnel. Il y a près de trois décennies, j’ai quitté le Royaume-Uni pour m’établir au Canada. Au fil du temps, j’ai été témoin privilégié d’une transformation remarquable du paysage canadien de l’investissement, couvrant les régimes à prestations déterminées (RPD), les fonds publics, les fonds de dotation et les fondations, ainsi que, de plus en plus, les régimes à cotisations déterminées (RCD).

Cette réflexion personnelle ne porte pas uniquement sur ce qui a changé, mais surtout sur ce qui compte réellement : les enseignements que les investisseurs institutionnels devraient retenir.


Investisseurs canadiens en RPD, fonds publics, dotations et fondations

La gouvernance détermine les résultats

Les résultats de placement s’améliorent de façon significative lorsque la prise de décision est protégée des influences politiques ou des promoteurs de régime. L’expérience canadienne en constitue un exemple probant.

En 1997, la création de l’Office d’investissement du Régime de pensions du Canada (aujourd’hui Investissements RPC), en tant qu’entité indépendante opérant à distance des pouvoirs publics, a marqué un tournant déterminant en matière de gouvernance.

Avant cette réforme, le RPC fonctionnait principalement selon un modèle de répartition avec des réserves limitées. La transition a été progressive, initialement financée par les cotisations annuelles et investie surtout dans des actions publiques passives. Toutefois, l’instauration d’une gouvernance indépendante a profondément modifié la trajectoire du fonds, permettant une diversification accrue, une transparence renforcée et une viabilité financière à long terme.

Leçon : Une gouvernance robuste constitue l’un des principaux moteurs de la réussite à long terme en placement.


L’élimination des contraintes favorise de meilleurs résultats

En 1996, les investisseurs institutionnels canadiens étaient soumis à la règle du contenu étranger, limitant à 20 % les investissements étrangers dans les comptes à imposition différée. Malgré certaines solutions de contournement, cette contrainte entraînait une concentration excessive dans les actifs canadiens.

Cela exposait les portefeuilles à un risque domestique accru et faisait en sorte que la réglementation, plutôt que les principes de la théorie moderne du portefeuille, dictait les décisions d’allocation d’actifs.

L’abolition complète de cette règle en 2005 a marqué un tournant majeur en permettant une diversification mondiale accrue.

Leçon : L’allocation d’actifs doit être guidée par les opportunités et les risques relatifs, et non par des contraintes réglementaires.


Le risque finit toujours par se matérialiser

Les 30 dernières années ont été marquées par de nombreux chocs : éclatement de la bulle technologique, crise financière mondiale, pandémie de COVID-19, hausses rapides des taux d’intérêt en 2022 et tensions géopolitiques persistantes.

Chaque épisode a confirmé une réalité constante : le risque peut demeurer latent pendant de longues périodes, mais il finit toujours par émerger.

Ces événements ont notamment entraîné :

  • une adoption accrue de stratégies axées sur le passif dans les RPD;
  • une diversification vers les placements non traditionnels;
  • une attention accrue au risque de liquidité;
  • une importance grandissante de la gestion tactique et du rééquilibrage.
Leçon : La liquidité semble souvent superflue… jusqu’à ce qu’elle devienne essentielle.


Gérer le risque, et non seulement l’allocation d’actifs

Les crises successives ont démontré que les problèmes proviennent du risque mal géré, et non d’une allocation d’actifs imparfaite.

Les risques les plus importants sont souvent invisibles dans les cadres traditionnels d’allocation :

Figure 1 : Risques cachés au-delà des catégories d’actif

Type de risque Limites de l’allocation d’actifs
Liquidité Apparence de diversification, mais nécessite un suivi détaillé des stratégies
Levier Souvent implicite et non explicitement mesuré
Concentration Peut être dissimulée à travers plusieurs mandats
Mise en œuvre Écarts entre la stratégie et son exécution
Gouvernance Les processus rigoureux surpassent les prévisions


Cette réalité a favorisé l’émergence de l’approche globale de portefeuille (total portfolio approach), qui considère le portefeuille comme un système intégré plutôt que comme une juxtaposition de catégories d’actif.

Leçon : Les investisseurs ne gèrent pas ce qu’ils allouent, ils gèrent ce qu’ils risquent.


L’essor des structures d’investissement déléguées

La pandémie a mis en évidence les limites des ressources internes et la complexité croissante des portefeuilles.

En réponse, plusieurs institutions ont adopté des modèles délégués, notamment le modèle de chef des placements externalisé (OCIO), afin d’améliorer :

  • la gouvernance,
  • la rapidité décisionnelle,
  • l’exécution des stratégies.

Ces plateformes permettent aux investisseurs de se concentrer sur leurs objectifs stratégiques à long terme.

Leçon : L’impartition ne doit jamais être confondue avec un désengagement de la responsabilité fiduciaire.


L’investissement responsable s’impose

L’investissement responsable est désormais un élément central des pratiques institutionnelles. Les facteurs environnementaux, sociaux et de gouvernance (ESG) sont reconnus comme financièrement significatifs et intégrés aux processus de placement.

Cette évolution, largement impulsée par les investisseurs, reflète l’importance d’une gestion rigoureuse des risques et de la création de valeur à long terme.

Leçon : L’ESG relève avant tout d’une gestion prudente du risque et de la préservation de la valeur.


Le trio gagnant : gouvernance, flexibilité et gestion du risque

Au cours de trois décennies marquées par des chocs de marché, des changements réglementaires et des transformations structurelles, le message à l’intention des investisseurs institutionnels est demeuré constant : le succès n’a pas reposé sur une capacité à prévoir parfaitement les marchés ou à optimiser finement la répartition de l’actif, mais plutôt sur la mise en place de cadres de gouvernance capables de reconnaître les risques tôt, d’y répondre avec fermeté et de résister aux périodes de tension.

Lorsque la gouvernance a été solide, que les contraintes ont été levées et que les responsabilités clairement établies, les résultats se sont améliorés. À l’inverse, lorsque les risques ont été ignorés, dissimulés ou reportés, ils ont inévitablement refait surface, souvent au pire moment possible.

Le défi fondamental auquel les investisseurs font face aujourd’hui n’est pas la complexité, mais la responsabilité. La délégation, la diversification et l’investissement responsable sont des outils, non des substituts au jugement et à la surveillance. La gestion du risque exige une vision intégrée du portefeuille, une compréhension des interactions entre les décisions et la capacité de faire évoluer les structures au rythme des marchés.

Les investisseurs ne sont pas récompensés pour leurs intentions, mais pour la qualité de leur gouvernance. Ceux qui priorisent le suivi et la gestion rigoureuse des risques seront les mieux positionnés pour offrir des résultats résilients au cours des prochains cycles de marché et des décennies à venir.


Investisseurs canadiens en RCD

Le coût caché de la simplicité

Dans les années 1990, de nombreux employeurs ont fermé leurs régimes PD aux nouveaux participants, transférant ainsi le risque vers les individus.

Les premiers RCD proposaient des choix simples, mais peu encadrés.

Leçon : La simplicité sans encadrement transfère les risques aux participants.


Le risque est bien réel pour les RCD

La bulle technologique a révélé une faiblesse fondamentale : les pertes sont directement assumées par les participants.

Les comportements amplifient souvent le risque :

  • désengagement en période normale,
  • réactions excessives en période de stress.
Leçon : Les investisseurs RCD amplifient souvent le risque par leurs décisions.


Options par défaut et éducation : des éléments essentiels

Les fonds à date cible et les stratégies cycle de vie ont été introduits pour encadrer les décisions et réduire les biais comportementaux.

Leçon : Le choix sans encadrement mène à des résultats sous-optimaux.


Le décaissement : la véritable mesure du succès

Les régimes à cotisations déterminées ne réussissent pas parce que les participants prennent leur retraite avec des soldes élevés. Ils réussissent lorsque ces soldes se traduisent par un revenu fiable à vie. Or, les efforts de conception des RCD s’arrêtent souvent à la phase d’accumulation.

Les fonds à date cible sont principalement optimisés pour la croissance des actifs, et non pour la gestion de la transition plus fragile vers la retraite. À mesure que les participants approchent de la retraite, ce déséquilibre devient le risque central.

Contrairement aux régimes à prestations déterminées, les RCD transfèrent aux individus la responsabilité de gérer les risques de longévité, de marché, d’inflation et de séquencement des rendements. Cela rend les années immédiatement avant et après la retraite particulièrement critiques, au moment où les soldes individuels atteignent leur niveau le plus élevé.

En l’absence d’une stratégie de décaissement délibérée, même une épargne disciplinée peut mener à des résultats de retraite décevants. Le décaissement constitue la phase déterminante d’un RCD et représente une responsabilité de gouvernance croissante pour les promoteurs. La manière dont l’épargne est convertie en revenu, ainsi que la durée de ce revenu, détermine ultimement si les participants bénéficient d’une sécurité financière à la retraite.

Leçon : Sans stratégie de décaissement, même une épargne adéquate peut mener à un résultat insatisfaisant.


Des progrès, mais encore du chemin à parcourir

Le marché canadien des RCD est passé d’un simple substitut à faible coût des régimes à prestations déterminées à un système de retraite plus sophistiqué, mais encore incomplet, dans lequel la conception du régime, les solutions par défaut et le décaissement peuvent avoir plus d’importance que le choix individuel.

L’histoire a rendu une leçon incontestable : le risque ne disparaît pas simplement parce qu’il est individualisé. Lorsque les RCD privilégient la simplicité sans cadre structurant, ou le choix sans accompagnement, ils ne donnent pas plus de pouvoir aux participants, ils les exposent davantage.

La véritable responsabilité de la conception moderne des RCD n’est pas de maximiser les options offertes, mais de gérer les risques susceptibles de compromettre les résultats de retraite : les erreurs comportementales, le mauvais moment des décisions et une transition vers la retraite mal encadrée.

Les solutions par défaut, l’éducation réfléchie et des cadres de décaissement délibérés sont les mécanismes qui permettent de transformer l’épargne en sécurité financière à la retraite. En définitive, les RCD ne seront pas jugés en fonction des soldes de compte au moment de la retraite, mais selon le revenu qu’ils procurent par la suite.

View of downtown Gangnam Square in Seoul, South Korea.
 

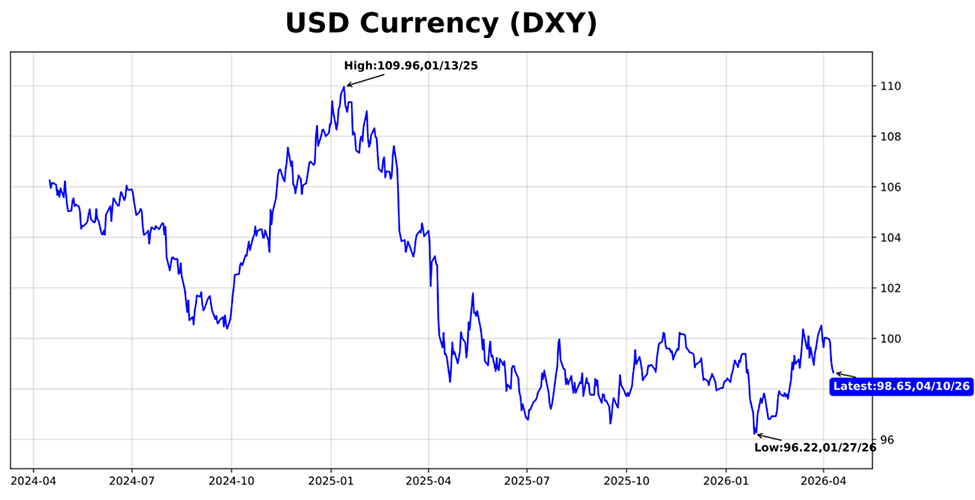
Positive for emerging markets
A line chart illustrating the US dollar index over time.
Source: Bloomberg, as at April 10, 2026


Learn fast and adjust

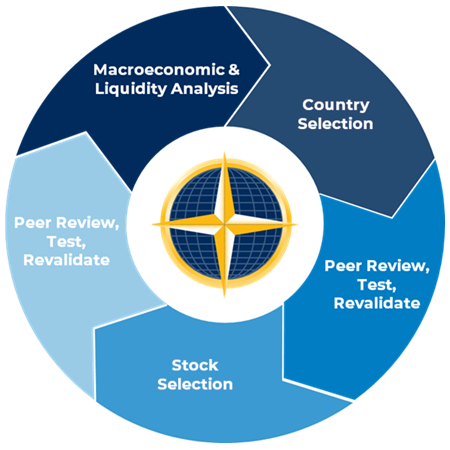
In last month’s commentary, we discussed our approach to forecasting and portfolio management in times of market stress with reference to the OODA (Observe, Orient, Decide, Act) Loop below.

Illustration of an "OODA loop." A forecasting approach that includes probabilistic estimates, calibration, learning and frequent belief updates.

To quickly recap:

Through periods of high uncertainty and violent market moves like what we have currently, we lean heavily into this OODA Loop. This involves a constant testing and re-testing of our macro views and investment hypotheses, and tweaking of the portfolio as conditions change.

We thought this thematic would be worth unpacking further, as these markets provide a great illustration of how a robust process can help navigate periods of high volatility and uncertainty.
 

Sweating the capital

This approach helps us to remain disciplined, learn fast as new information arrives and make small, frequent adjustments to ensure there is tight alignment between evolving beliefs and portfolio risk.

We call this “sweating the capital,” with the aim being to:

  1. Limit the size and persistence of errors without dulling upside capture; and
  2. Maximise risk-adjusted returns over the long run.

In a volatile quarter, the portfolio outperformed thanks to a balance of investments in focused, volatile, risk-on names across niches in the AI supply chain in Taiwan and South Korea, alongside more defensive holdings including oil producers, Asian financials and Brazilian water utilities. The former outperformed through January and February, while the latter helped us hold on to relative gains through a risk-off period in March.

Achieving the right balance of risk across the portfolio is the output a rigorous process based on a set of long held beliefs (the impact of liquidity in driving prices, importance of macro sensitivity in EM and peer review to guard against behavioural error), all of which is all geared to matching the capital in the portfolio with the conviction of the team.

It sounds very simple, but it is a demanding process, requiring tight collaboration across a team of experienced and opinionated investors, as well as the discipline and energy to continually update beliefs, capital and conviction as conditions change.

That discipline is especially important for navigating times of high uncertainty and market volatility.
 

Process under pressure

The testing and re-testing of investment beliefs in our process takes place formally through weekly investment policy meetings, along with monthly country and stock meetings. This structure helps us orient ourselves and debate how best to move ahead while documenting everything as we go.

Gulf War III is a powerful example of how volatile markets expose habits and test investment beliefs. These periods throw so much information at investors that it can be paralysing to a team without well-established and repeatable decision-making routines.

For us, disciplined preparation, structured collaboration and strong behavioural standards are key tools for us to maintain emotional control and remain focused on execution.
 

Calm, clear and deliberate decision making

One example of how structure and routine help aid our decision making is through the team stock meeting. Here we discuss any portfolio companies whose stock has moved up or down by a certain threshold amount in relative terms. In either case, this involves the team re-testing the investment hypothesis for a given name to assess whether it remains intact.

We do not rely on static forecasts from the original stock research notes on companies to guide us through an uncertain period like this. Instead, the review trigger – a fairly modest relative stock move – forces us to re-underwrite our forecasts and adjust conviction accordingly.

The result is that we can quickly identify winning ideas and scale them up, as the meeting and team discussion help us cut through the market noise and identify improving fundamentals earlier, even when uncertainty is high. Equally, it allows us to cut losers faster when new information invalidates an investment thesis, helping to avoid thesis drift and subsequent drawdowns.

This process has been crucial for operating in whipsawing markets like this.

It has provided opportunities to tilt the portfolio towards areas where attractive long-term prospects remain intact, and are also more insulated from the energy shock. Below are two examples.
 

AI memory bottleneck

“High bandwidth memory is the single biggest bottleneck to scaling AI systems today.”
— Dylan Patel (SemiAnalysis), as discussed in an interview on the Dwarkesh podcast, March 2026

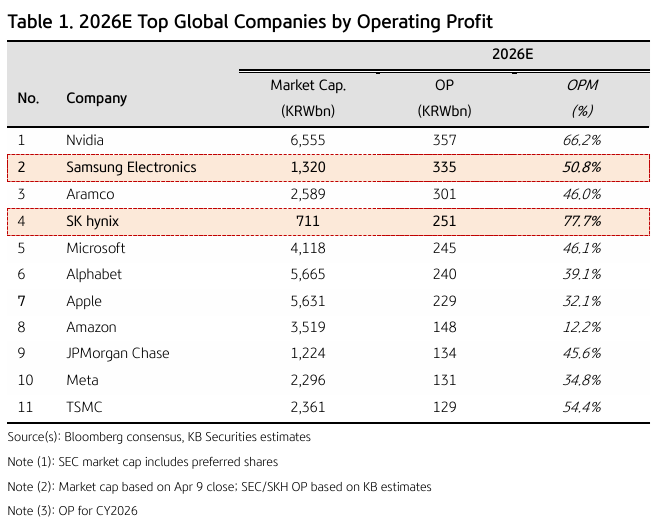
As we wrote back in early 2024, the difficulties in scaling up high bandwidth memory supply amid explosive demand to support AI GPU clusters is driving a cycle of unusually strong margins, cash generation and earnings visibility for DRAM giants SK Hynix and Samsung Electronics.
 

Historically significant – this cashflow is off the scale
Table illustrating the top 11 global companies by operating profit, with Samsung Electronics in the second position, and SK hynix in the fourth position.
Source: KB Securities, March 2026

 
However, our level of exposure is tempered by caution over risks of US hyperscalers pulling back AI investment, the emergence of circular financing arrangements and increasing reliance on debt.
 

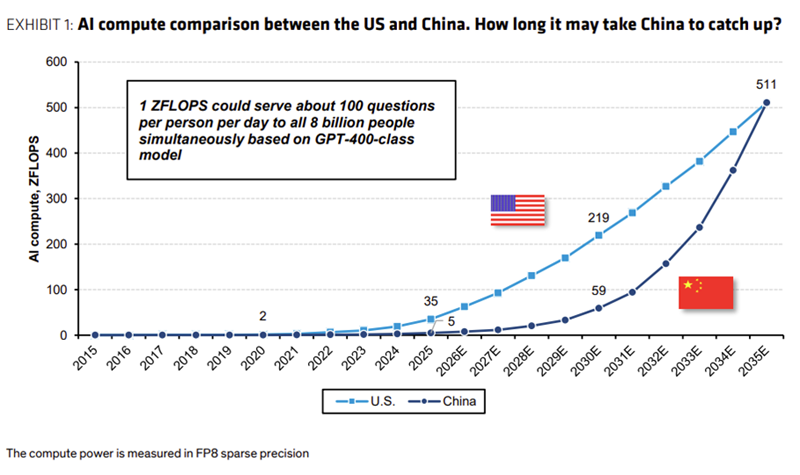
Necessity is the mother of invention – cheap energy is China’s answer to US compute edge
A line graph illustrating the trending AI compute power of the United States and of China to the year 2035.
Source: Bernstein, March 2026


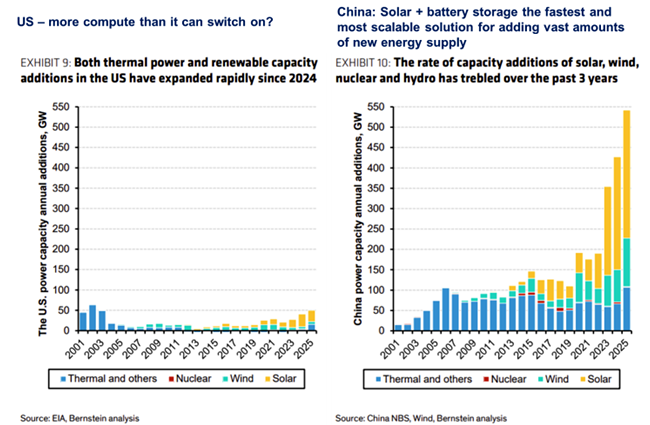
China playing catch-up through more (and less efficient) chips and bigger data centres
 
Two bar graphs side by side. The first graph shows how much power capacity that the United States has added annually, and the second graphs shows how much power capacity China has added annually, with China outpacing the United States in additions.
Source: Bernstein, March 2026

 
Last year, China added an enormous 500 GW of power capacity to its grid, more than the rest of the world combined. Much of this comes from rapid growth of solar energy, by some measures now cheaper than coal power in China.

The battery and power management technology supplied by portfolio company CATL is crucial to this revolution.

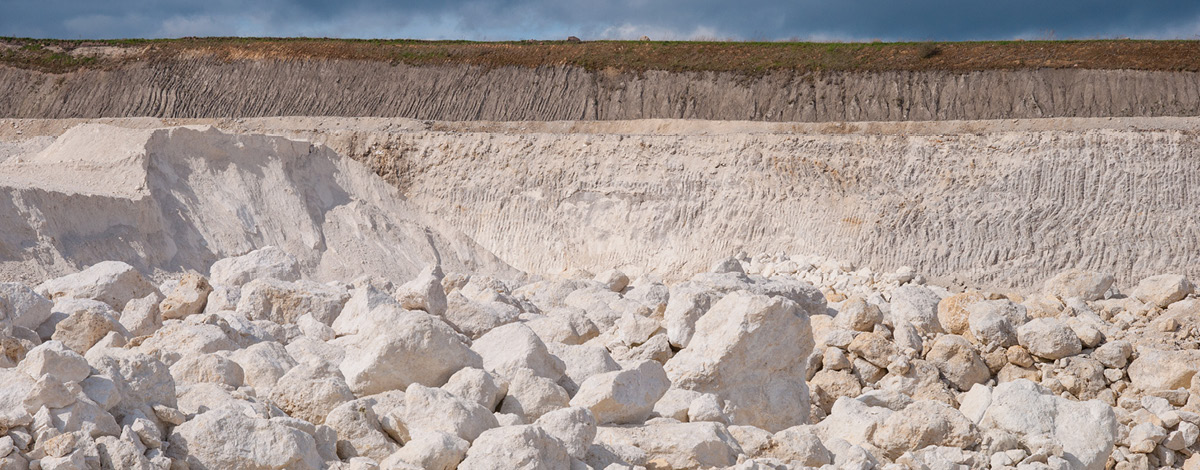
The limestone quarry in Faxe, Denmark’s largest man-made excavation.

Lime and limestone are materials that have shaped human civilization for thousands of years. Limestone is a common sedimentary rock formed mostly from calcium carbonate. It develops over millions of years from either marine organisms (shells, coral, plankton, etc.) or chemical precipitation in oceans and lakes.

Limestone is converted into lime by burning (calcining) it in a kiln at 1000ºC. Lime can then be mixed with water (hydrated) to form hydrated lime. Finished lime then absorbs CO2 and slowly transforms back to calcium carbonate (i.e., limestone). The lime cycle is one of the oldest known chemical cycles used by humans

Limestone been used as building material for centuries, from pyramids to great cathedrals of Europe, including Notre Dame, Westminster Abbey and St Peter’s Basilica. More commonly it is used as an ingredient in cement and concrete, and in building roads. It is also a widely used industrial mineral, either unprocessed or transformed into a lime derivative.

Limestone is estimated to account for 15% of surface rock on Earth, but high-purity limestone valued in industrial, construction, environmental and agricultural applications is much rarer as are deposits of scale that can be commercially exploited.

Applications across industries

SigmaRoc PLC (SRC LN), a recent addition to the portfolio, is a lime and minerals group targeting quarried materials assets in the UK and Northern Europe. The business is asset backed with over 2.7 billion tonnes of mineral reserves and resources, the equivalent of over 100 years of resources.

SigmaRoc has exposure to the construction, industrial and environmental end markets with applications such as:

Construction

  • Quarried limestone and granite materials are used in both infrastructure and residential applications such as the construction of roads, railways, bridges, ports, airports and buildings. The main products include aggregates, asphalt, ready mix concrete, pre-cast concrete and dimension stone.

Industrial

  • Lime is used as a flux in steel and copper production to remove impurities and control melt chemistry.
  • Quicklime is involved in pulp and paper production.
  • Limestone powder is used as a filler in paints and adhesives.

Environmental

  • Quicklime, slaked lime and limestone powder remove acidic compounds from flue gas.
  • Lime treats drinking water by raising pH, and wastewater by reducing toxicity.
  • In soil treatment, lime raises soil pH.

Quarries and their locations

SigmaRoc has an advantage in that it owns quarries. In countries where it does not own quarries (the UK and Poland), it has on-site kilns and long-term supply agreements with the quarry owner. Owning the quarry means fixed costs are manageable and ensures both the quantity and quality of supply.

Having quarries located close to customers has key logistical advantages. Firstly, the weight of the product means it is not feasible to ship long distances. Lime products are dangerous to transport due to lime’s high chemical reactivity. It is classified as corrosive under transport regulations and producers need regulatory compliance to ship. Quicklime degrades over time, meaning shipping long distances is unfeasible, reducing the threat of imports.

Integration, growth and megatrends

The three main lime producers in Europe are SigmaRoc and two privately owned Belgian companies. After those, the market is fragmented and the SigmaRoc has a “buy-and-build” growth model. The strategy is to acquire assets (quarries, lime and limestone businesses, related infrastructure) in fragmented local markets, then integrate them to extract synergies, scale and efficiency.

SigmaRoc has cyclical recovery potential and is poised to benefit from megatrends that support long-term growth. If macro conditions improve – supported by infrastructure spending, lower rates and renewed housing policy – SigmaRoc’s scale and flexibility could drive outperformance. Its diversified presence across geographies also helps smooth region-specific cycles.

Future growth is also supported by the ongoing electrification of economy. This creates a huge increase in demand for batteries, and lime is required in the mining and refining of lithium. European steel – and especially green steel – should also benefit from electrification, so long as the industry is protected from high carbon inputs, potentially reduced import quotas and higher tariffs. Beyond electrification, flue gas scrubbing creates an environmental market for lime, a process that addresses shipping emissions.

Limestone and lime are attractive markets due to high barriers to entry, the irreplaceable nature of product and the lack of material import flow into Europe. With an M&A track record as the foundation for future growth, we believe that makes SigmaRoc a compelling investment in the materials sector.

Trinity College, Université de Toronto – Toronto, Ont., Canada.

Il n’y a pas si longtemps, les placements alternatifs ne jouaient qu’un rôle marginal dans les portefeuilles de fonds de dotation des universités canadiennes. L’exposition à des actifs comme l’immobilier commercial, les infrastructures, le capitalinvestissement, le crédit privé et les fonds de couverture était limitée pour des raisons pratiques, et non pas en raison de la philosophie de placement. Souvent, les fonds de dotation plus modestes ne disposaient pas de l’envergure nécessaire pour respecter les engagements minimaux ni des ressources internes nécessaires pour gérer la complexité opérationnelle accrue.

Ce contexte a changé. Selon le dernier sondage sur les placements de l’Association canadienne du personnel administratif universitaire (ACPAU), les fonds de dotation canadiens ont eu de plus en plus recours à des stratégies alternatives au cours des dernières années.

Qu’est-ce qui explique ce changement?

Les fonds de dotation de petite et moyenne taille ont maintenant accès à des plateformes conçues avec soin par des gestionnaires et consultants en placement. Ces solutions réduisent les engagements minimaux, rationalisent les opérations et permettent aux fonds de dotation de constituer des portefeuilles diversifiés qui ressemblent de plus en plus à ceux de leurs homologues institutionnels beaucoup plus importants.

Changement marqué dans la répartition des solutions de placements alternatifs

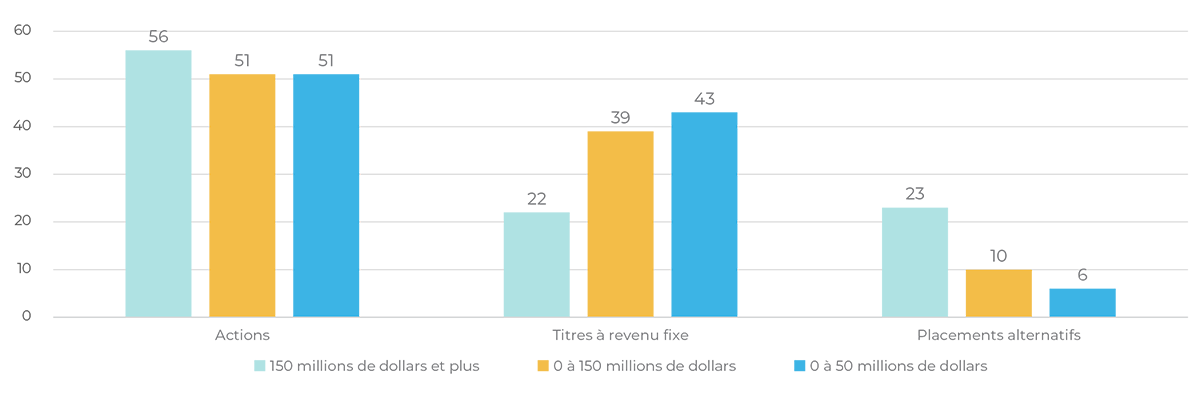
Les grands fonds de dotation canadiens, soit ceux dont l’actif dépasse 150 millions de dollars, ont depuis longtemps intégré des placements non traditionnels dans leurs portefeuilles. En revanche, la répartition moyenne des fonds de dotation de plus petite taille est nettement inférieure, comme le démontre la figure 1.

Figure 1 : Répartition moyenne de l’actif de l’ACPAU (fin 2024)
Graphique à barres illustrant la répartition moyenne des actifs des fonds de dotation des universités canadiennes en 2024, en fonction de la taille des fonds, les fonds de dotation les plus importants présentant une part plus importante d'actifs alternatifs. Source : enquête sur les investissements du CAUBO.
Source : Sondage sur les placements de l’Association canadienne du personnel administratif universitaire.

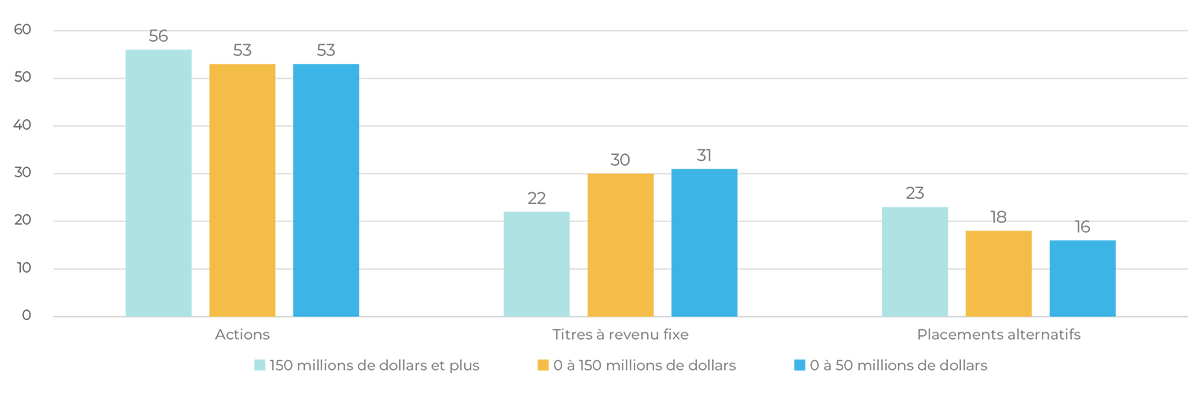
Fait important, les moyennes globales sous-estiment l’ampleur de cette évolution. Pour les fonds de dotation disposant d’actifs inférieurs à 150 millions de dollars, les données agrégées incluent un nombre significatif de fonds ne présentant aucune allocation aux placements alternatifs. Lorsque l’analyse se limite aux fonds de dotation qui investissent effectivement dans ces actifs, un portrait différent se dessine : les allocations moyennes augmentent sensiblement, passant de 10 % à 18 % pour les fonds de moins de 150 millions de dollars, et de 6 % à 16 % pour ceux de moins de 50 millions de dollars (figure 2).

Figure 2 : Répartition moyenne de l’actif de l’ACPAU (fin 2024) – seulement si l’actif est investi
Graphique à barres illustrant la répartition moyenne des actifs des fonds de dotation des universités canadiennes en 2024, par taille de fonds, en ne tenant compte que des fonds investis dans des placements alternatifs. Source : Enquête sur les investissements du CAUBO.
Source : Sondage sur les placements de l’Association canadienne du personnel administratif universitaire.

Pourquoi investir dans les placements alternatifs?

La pondération croissante des placements alternatifs reflète un ensemble d’avantages structurels qui s’harmonisent bien avec les objectifs de dotation à long terme. Les placements alternatifs peuvent accroître le potentiel de rendement, améliorer la diversification, protéger contre l’inflation et améliorer la résilience globale des portefeuilles.

Les actifs privés ne sont pas évalués quotidiennement, ce qui réduit la volatilité déclarée et peut être utile pour les investisseurs à long terme en favorisant des résultats de portefeuille plus harmonieux et des politiques de dépenses plus stables. De plus, les stratégies de placements alternatifs présentent souvent une corrélation faible, voire négative, avec les marchés traditionnels des actions et des obligations, ce qui aide à améliorer l’efficacité du portefeuille et les rendements ajustés au risque.

Bien que certains fonds de dotation continuent de compter principalement sur les actions et les titres à revenu fixe et qu’ils ont profité de la solide performance du marché boursier au cours des dernières années, le contexte actuel souligne l’importance de revoir la diversification totale des portefeuilles. L’adoption de solutions de placements alternatifs peut aider à établir un profil de risque et de rendement plus résilient, particulièrement à mesure que les conditions du marché évoluent.

Cycle analysis indicates that the global economy is in a time window for weakness, suggesting a significant risk that the Gulf War III shock triggers a recession. Real money trends will be key for assessing whether a negative scenario is playing out.

The housing, business investment and stockbuilding cycles average 18, 9 and 3.5 years respectively. The most recent lows are judged to have occurred in 2009, 2020 and 2023, suggesting that the next bottoms will be reached around 2027, 2029 and 2027. All three cycles, therefore, are expected to be in downswings over the next 1-3 years.

Cycle history suggests two possibilities. If the three downswings coincide, a major recession is likely. Historical precedents include the severe global downturns of 1974-75 and 2008-09.

If the cycle lows are spaced out over several years, the template would be the early 1990s – a longer period of rolling economic weakness involving a less damaging recession.

An earlier episode of triple cycle weakness in the late 1950s was also associated with a less pronounced recession but the fall in output on that occasion was limited by strong trend economic growth, reflecting post-war reconstruction.

The impact of shocks on the global economy depends on the cyclical backdrop. Activity bounced back strongly after the 2020 covid shock partly because the stockbuilding and business investment cycles were in time windows to enter recovery phases, while the housing cycle remained in an upswing.

Similarly, economic damage from the 2022 energy shock due to Russia’s invasion of Ukraine was limited by support from the business investment and housing cycles, with only the stockbuilding cycle then in a weak phase.

The timing of the Gulf War III shock echoes the 1973 Arab oil embargo, which hit as the three cycles were peaking and resulted in synchronised and self-reinforcing downswings into 1975 lows.

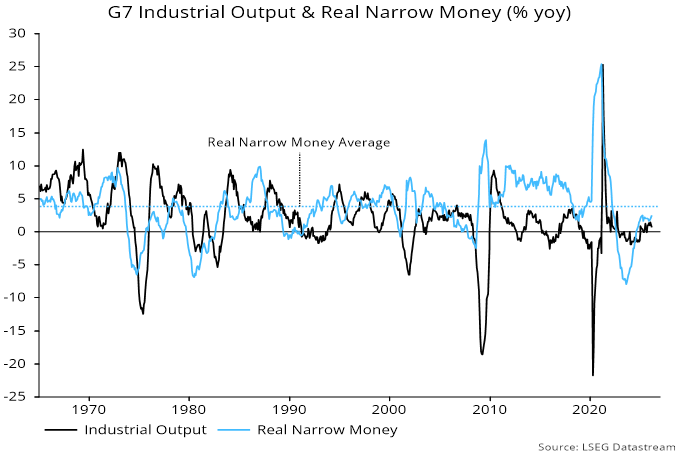
There are important mitigating differences from the 1973 shock. The oil price rise has been much smaller, while the oil intensity of GDP has fallen significantly. The 1973 shock occurred against a backdrop of double-digit G7 money growth, ensuring an inflationary outcome – current expansion is still low. Surging inflation forced major monetary policy tightening, the combined result being a severe real money squeeze – see chart 1.

Chart 1

080426c1

Real money trends appeared modestly supportive before the current shock: global / G7 growth had firmed into early 2026, suggesting that economic expansion was on course to hold up through Q3.

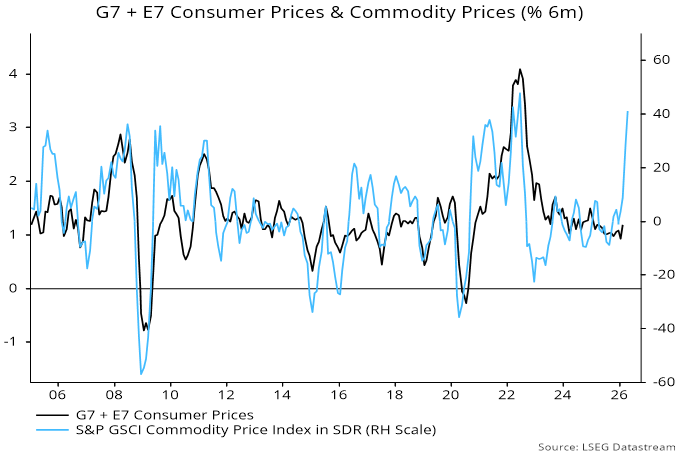
The mechanical impact of higher energy and other costs on consumer price inflation will ensure a sharp slowdown in real money momentum into mid-year – chart 2. The extent of the decline will be key for assessing the likely degree of economic weakness. As noted, modest money growth argues against significant “second-round” inflation effects but central banks are hinting at precautionary tightening, which would magnify monetary weakness.

Chart 2

080426c2

A further risk is of “endogenous” monetary tightening if the Gulf War III shock interacts with recent problems in private lending, leading to a generalised reduction in credit availability. Such a shift could be signalled in ECB and Fed loan officer surveys due in late April and early May respectively.

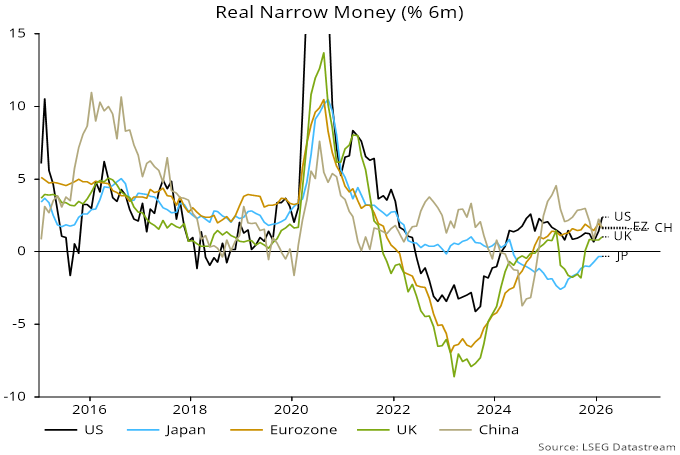
Country real money numbers through February suggest that US economic prospects were improving absolutely and relative to other majors before the shock – chart 3.

Chart 3

080426c3

Japanese monetary weakness continues to argue that BoJ policy tightening – via large-scale QT as well as rate hikes – has been misguided. As expected, core CPI inflation – ex. food and energy – has fallen and is below 2% even stripping out the impact of government subsidies.

Recoveries in Eurozone and UK real money momentum have stalled at unimpressive levels, suggesting dull economic prospects before the shock. Within the Eurozone, readings are similar across the large economies, with France no longer a negative outlier.

Chinese real money momentum has slowed but may hold up better than elsewhere going forward, reflecting stable interest rates and government intervention to limit price rises. A strong balance of payments position, partly stemming from a still significantly undervalued currency, is generating monetary inflows.

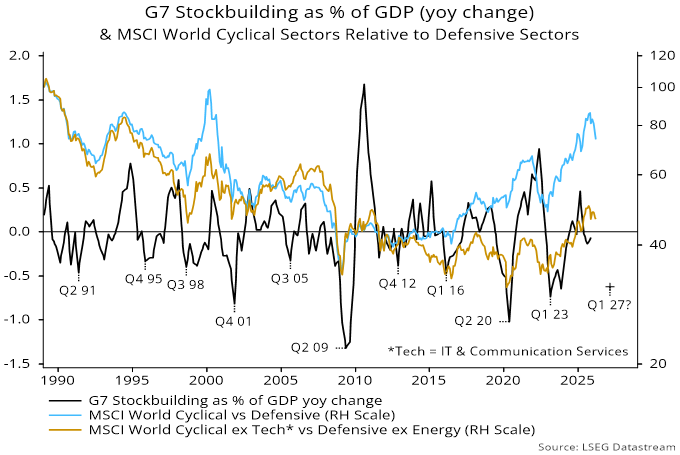
Cyclical equity market sectors had started to underperform before the shock. The cyclical / defensive relative is correlated with the stockbuilding cycle, which is not expected to bottom before late 2026 at the earliest – chart 4.

Chart 4

080426c4


Image du drapeau canadien flottant au vent devant un immeuble de bureaux.

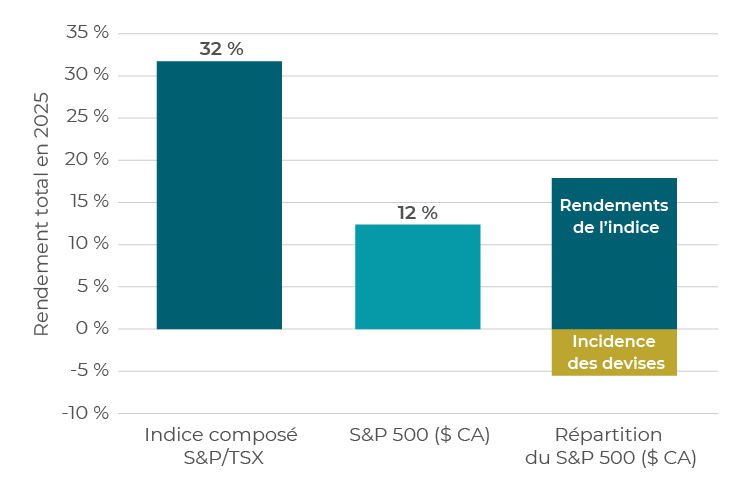
Alors qu’à la fin de 2025, les commentaires sur les marchés portaient sur la durabilité des valorisations élevées des actions américaines à mégacapitalisation du secteur des technologies de l’information, les actions canadiennes ont affiché un rendement nettement supérieur, comme il est illustré ci-dessous. Ce phénomène ne s’est pas limité aux actions à grande capitalisation, l’indice des titres à petite capitalisation TSX ayant bondi de 50,2 %, surpassant l’indice Russell 2000 à 7,5 % en $ CA.

Solide année pour les actions canadiennes
CCLIM_COMM_2026-03-31_Chart01_FR
Source : S&P Global Intelligence.

Nous pourrions considérer 2025 comme un point d’inflexion positif pour l’économie canadienne, car plusieurs facteurs sont maintenant en place pour améliorer les perspectives de croissance future.


Rotation des meneurs du marché — souvent pour de longues périodes

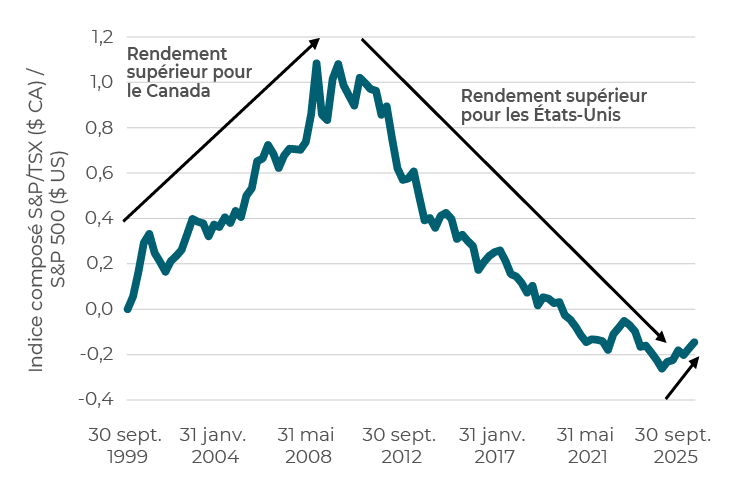
L’histoire montre que les marchés boursiers canadiens et américains connaissent de longs cycles de surperformance et de sous-performance relatives. Les actions américaines ont inscrit des rendements supérieurs pendant plus de 10 ans après la crise financière mondiale jusqu’à tout récemment, tandis que les actions canadiennes ont inscrit des rendements supérieurs au cours des 10 années et plus qui ont suivi l’éclatement de la bulle technologique à la fin des années 1990 :

Rotation des meneurs du marché sur de longues périodes
CCLIM_COMM_2026-03-31_Chart02_FR
Source : Bloomberg.


Arguments en faveur d’une surperformance prolongée des actions canadiennes

Bien que les cycles de rendement relatifs soient difficiles à prévoir, plusieurs facteurs favorables devraient soutenir la surperformance du Canada à l’avenir.

1. L’économie canadienne à un point d’inflexion

La baisse de la productivité au Canada durant la décennie perdue de 2015 à 2025 est bien documentée, tout comme les défis auxquels l’économie intérieure est confrontée en raison de l’évolution du nationalisme et de la politique commerciale des États-Unis. Toutefois, nous pourrions considérer 2025 comme un point d’inflexion positif pour l’économie canadienne, car plusieurs facteurs sont maintenant en place pour améliorer les perspectives de croissance :

  • Exposition structurelle aux secteurs de croissance à long terme : Le Canada a une exposition démesurée aux secteurs de l’énergie et des matériaux, qui sont essentiels à la hausse de la demande mondiale d’électricité. L’électrification, les infrastructures d’IA et les investissements dans les réseaux stimulent la demande soutenue de cuivre, de gaz naturel et d’uranium, tandis que des années de sous-investissement limitent l’offre. De plus, la démondialisation et les politiques commerciales protectionnistes augmentent le risque d’une hausse persistante de l’inflation, ce qui fait grimper les prix des métaux précieux.
  • La politique budgétaire est passée d’un facteur défavorable à un facteur favorable : Les récentes mesures commerciales des États-Unis ont accéléré le changement d’approche budgétaire du Canada. Le nouveau gouvernement fédéral dirigé par le premier ministre Carney poursuit un programme plus axé sur la croissance et les entreprises, axé sur l’investissement, les dépenses ciblées et les allégements fiscaux. Nous estimons que ces mesures pourraient ajouter environ 40 pb à la croissance du PIB chaque année à moyen terme, ce qui représente un point d’inflexion économique évident.
  • La politique monétaire est maintenant résolument favorable : La Banque du Canada a réduit les taux de près de 300 pb au cours des 18 derniers mois, ramenant résolument sa politique monétaire en territoire expansionniste. L’assouplissement des conditions financières devrait favoriser la croissance, les placements et les bénéfices sur le marché boursier canadien.

2. Dynamique intéressante des marchés boursiers

L’amélioration de la croissance économique ne se traduit pas toujours par une surperformance des marchés boursiers. L’indice composé S&P/TSX présente toutefois plusieurs caractéristiques uniques qui sont de bon augure pour son rendement futur :

Valorisations intéressantes et composition sectorielle intéressante

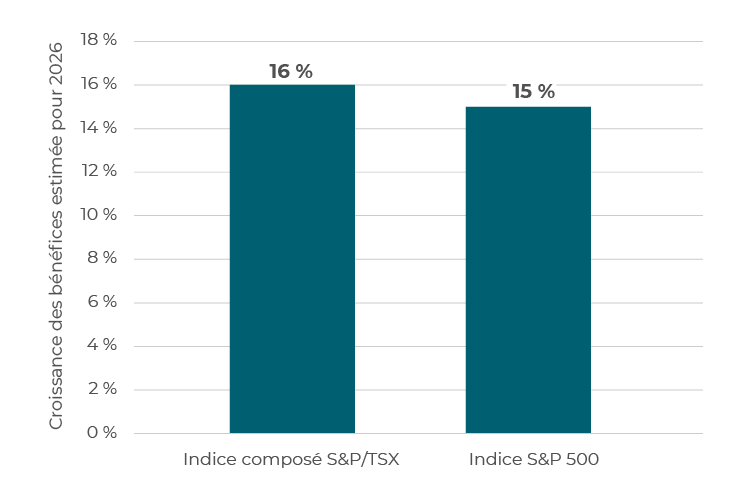
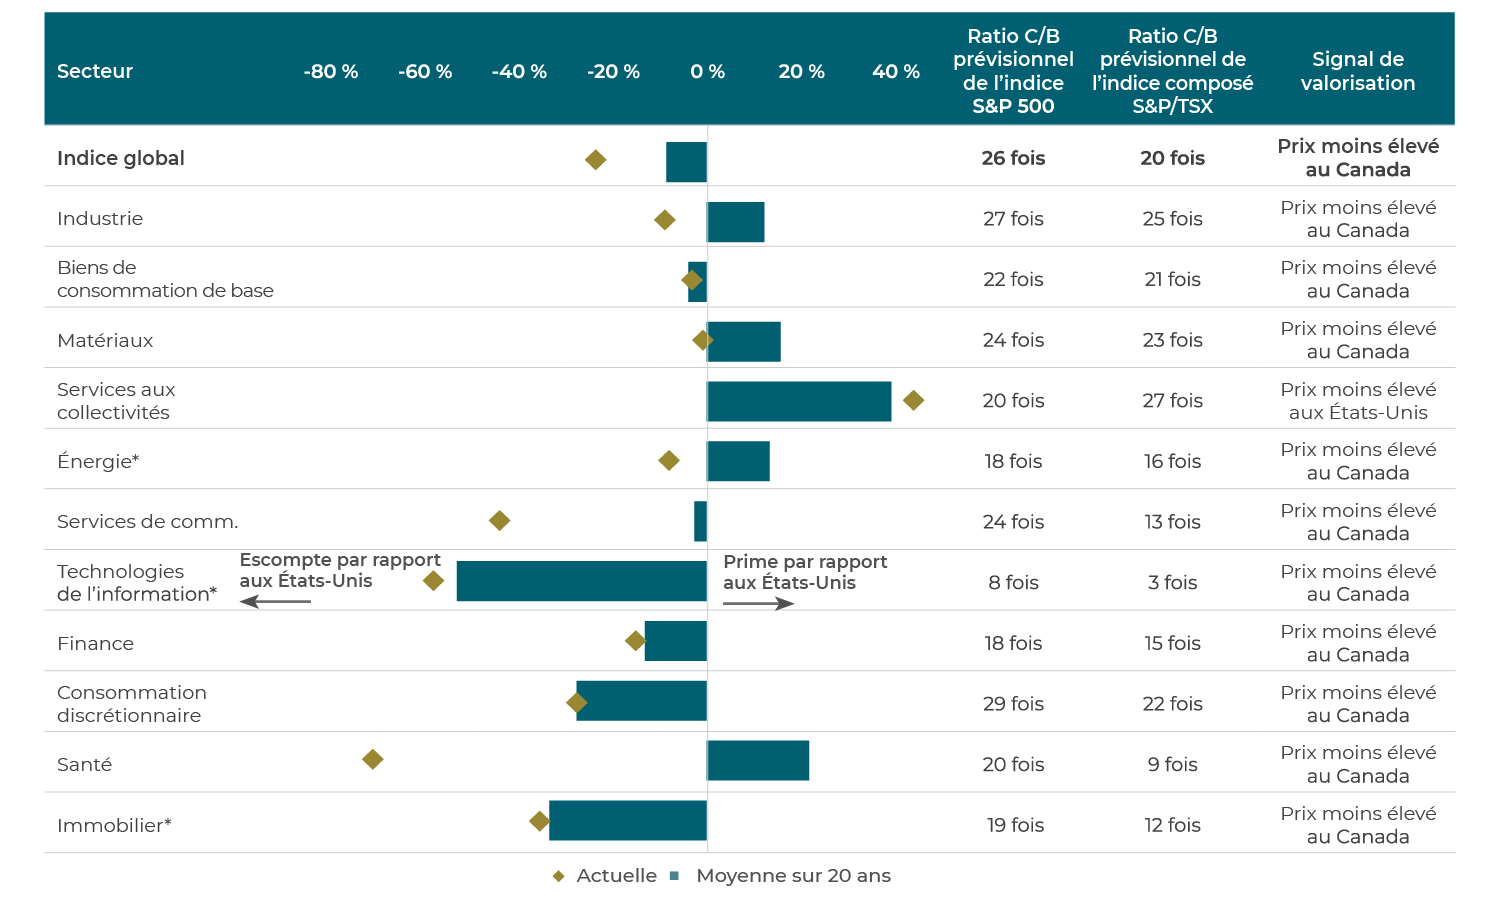
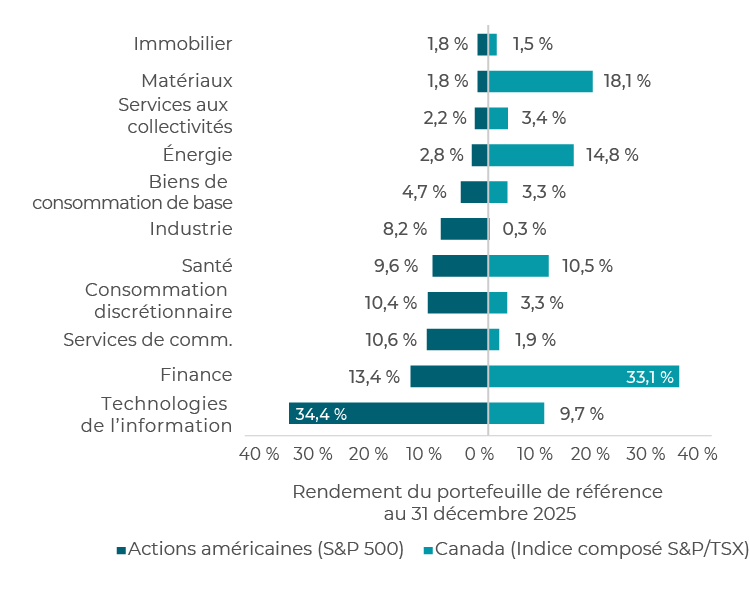
Le ratio C/B plus faible du TSX par rapport à l’indice S&P 500 est souvent attribué à sa plus faible exposition aux titres à grande croissance et à mégacapitalisation liés aux technologies de l’information. Bien que la pondération des titres technologiques soit beaucoup plus importante au sein de l’indice S&P 500, les investisseurs pourraient être surpris d’apprendre que presque tous les secteurs sont évalués de façon plus attrayante au sein de l’indice TSX, malgré des estimations très semblables pour la croissance des bénéfices en 2026, comme il est illustré ci-dessous :

Forte croissance prévue des bénéfices en 2026
CCLIM_COMM_2026-03-31_Chart03_FR
Source : Bloomberg au 31 décembre 2025.


CCLIM_Michael-McPhillips_504x504_03

« Notre équipe est aussi enthousiaste que depuis au moins dix ans à l’égard des perspectives des actions canadiennes. Nous trouvons des occasions à grande, à moyenne et à petite capitalisation qui devraient continuer de profiter de l’émergence de plusieurs facteurs positifs à long terme. Le moment est bien choisi pour investir au Canada. »

Michael McPhillips, gestionnaire de portefeuille, cochef des placements et directeur de la recherche, Stratégies fondamentales d’actions


Les valorisations au Canada sont plus intéressantes au niveau des indices et des secteurs

CCLIM_COMM_2026-03-31_Chart04_FR
Source : Bloomberg, *pour l’immobilier à l’aide du ratio C/B prévisionnel, pour la technologie à l’aide du ratio VE/ventes prévisionnel, pour les services aux collectivités à l’aide du ratio VE/BAIIA prévisionnel et pour l’énergie à l’aide du ratio C/FT prévisionnel. Données au 31 décembre 2025.


Exposition démesurée à la production d’électricité et aux producteurs d’or

Le leadership des États-Unis dans le secteur des technologies s’ajoute à la vigueur des produits de base et des banques au Canada
CCLIM_COMM_2026-03-31_Chart05_FR-rev
Source : S&P Global Market Intelligence.

Le tableau ci-dessus illustre les avantages qu’offrent les actions canadiennes sur le plan de la diversification aux investisseurs qui investissent dans des actions américaines, compte tenu des pondérations sectorielles très différentes et complémentaires. Au cours de la dernière décennie, l’exposition démesurée aux technologies de l’information a contribué à la surperformance du marché boursier américain.

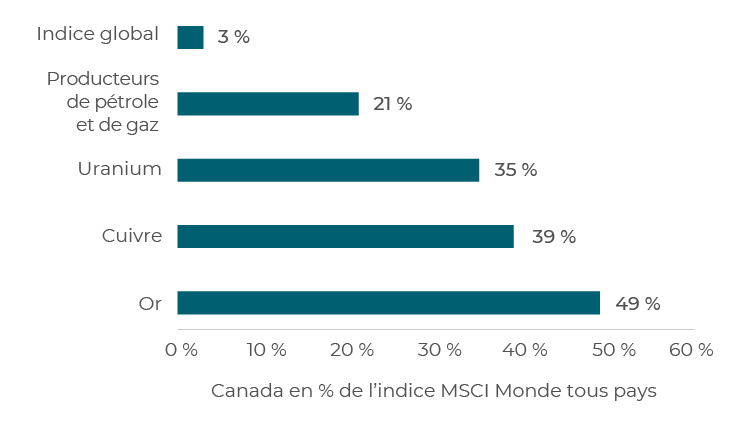
Toutefois, nous nous attendons à ce que la forte représentation des sociétés liées à la production d’électricité et d’or sur les marchés boursiers canadiens contribue fortement au rendement :

Sociétés canadiennes en % du secteur MSCI Monde tous pays
CCLIM_COMM_2026-03-31_Chart06_FR
Source : S&P Global Intelligence au 31 décembre 2025.

Étant donné que les investisseurs mondiaux cherchent à accéder à ces types d’actifs et à diversifier leur exposition aux actions américaines, le rendement des investisseurs étrangers pourrait être favorable.

3. La stabilité de la monnaie est importante pour les investisseurs établis en dollars canadiens

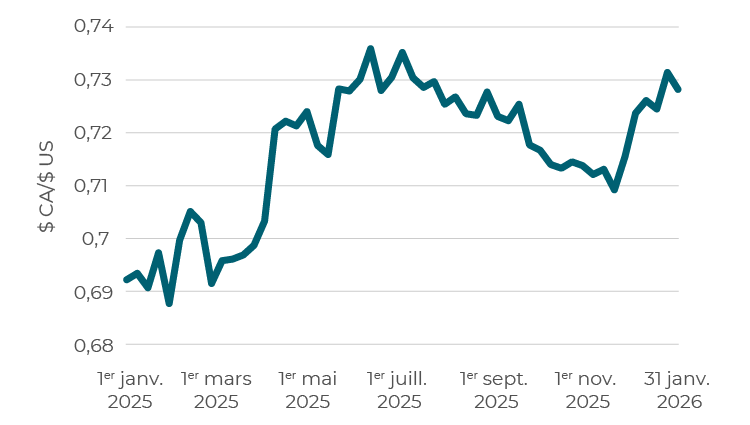
Le risque de change est souvent sous-évalué jusqu’à ce qu’il devienne important. Au cours des 12 derniers mois seulement, le dollar canadien a progressé d’environ 10 % par rapport au dollar américain. Pour les investisseurs ayant un passif en dollars canadiens – caisses de retraite, fonds de dotation, fonds d’assurance ou besoins de dépenses au Canada –, cela représente une source importante de volatilité du portefeuille.

Au comptant $ CA/$ US
CCLIM_COMM_2026-03-31_Chart07_FR
Source : Bloomberg.

Ce mouvement de change est principalement attribuable à deux facteurs. Premièrement, l’opinion moins favorable des investisseurs mondiaux à l’égard du dollar américain comme valeur refuge a entraîné une diversification dans le segment de l’or et d’autres actifs. La forte représentation des producteurs d’or et d’autres produits de base sur le marché boursier canadien a accentué cette vigueur du dollar canadien. Comme l’on s’attend à ce que chacune de ces tendances persiste, les monnaies pourraient demeurer un obstacle pour les investisseurs en dollars canadiens qui détiennent des actions américaines.

4. Un marché attrayant pour la gestion active

Comme c’est le cas pour presque tous les marchés liquides, les investisseurs en actions canadiennes peuvent choisir entre une exposition active et une exposition passive.

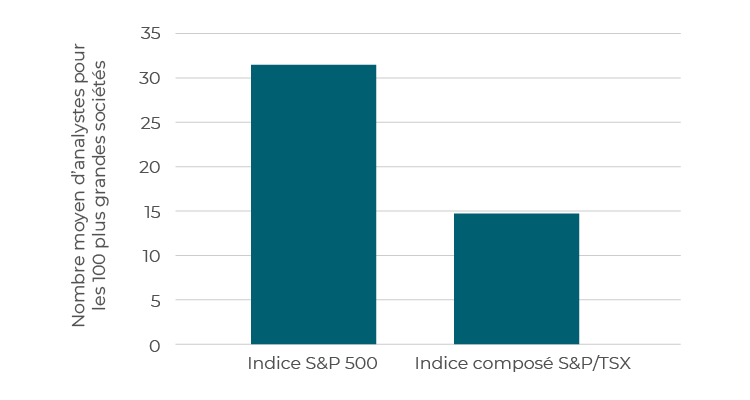
Nous croyons que les actions canadiennes représentent une occasion beaucoup plus intéressante pour les gestionnaires actifs que les actions américaines. Le fait d’utiliser la couverture des analystes comme indication de l’efficacité des cours des actions confirme certainement cette affirmation, comme il est illustré ci-dessous. Prenons l’exemple des bénéficiaires purs et simples de l’IA : NVIDIA cotée en bourse aux États-Unis est couverte par plus de 90 analystes du côté vendeur, contre seulement environ 18 pour Celestica, l’analogue canadien de l’IA. À mesure que la dispersion au sein des secteurs et entre les secteurs augmente dans un contexte de reprise économique inégale, nous nous attendons à ce que la sélection des titres soit un facteur de rendement de plus en plus important, et à ce que la gestion active soit particulièrement bien positionnée au Canada.

Le marché canadien est moins efficace
Moins d’analystes couvrent le marché canadien
CCLIM_COMM_2026-03-31_Chart08_FR
Source : Bloomberg. Données au 31 décembre 2025.

Risques pesant sur les perspectives

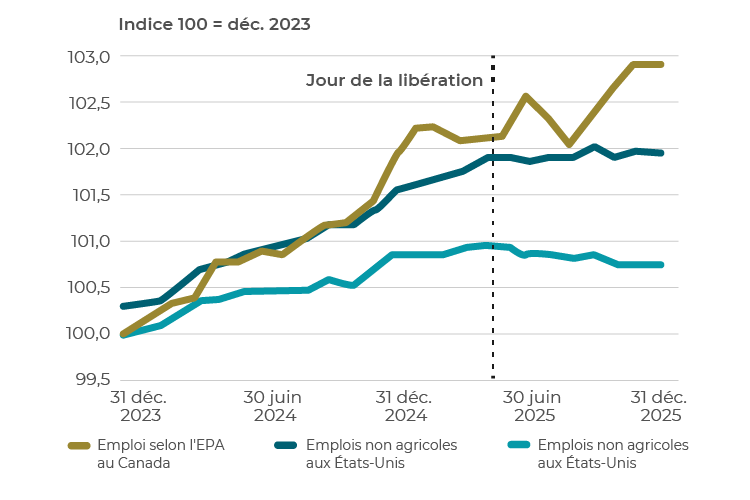
Le principal risque que nous surveillons est l’incertitude géopolitique accrue, en particulier en ce qui a trait à la renégociation de l’ACEUM. Bien que la rhétorique commerciale aux États-Unis se soit intensifiée et ait créé des poches de volatilité, l’incidence macroéconomique sur le Canada a été limitée jusqu’à maintenant. En particulier, le Canada a créé plus d’emplois par habitant qu’il n’en a perdu depuis le début de la présidence de Trump. Bien que les prochaines négociations de l’ACEUM soient susceptibles de générer un risque de nouvelles menaces tarifaires, la sensibilité politique de l’inflation et les pressions sur le coût de la vie au cours d’une année électorale de milieu de mandat aux États-Unis devraient limiter la portée de résultats nettement défavorables. Nous continuons de suivre de près l’évolution de la situation.

Le Canada éclipse l’ère Trump en matière d’emplois
CCLIM_COMM_2026-03-31_Chart09_FR
Sources : Services économiques Banque Scotia, Statistique Canada, Bureau of Labor Statistics.


Conclusion

Après une décennie dominée par les meneurs technologiques américains, un changement de régime est en cours à mesure que le contexte de placement s’élargit. Le marché boursier canadien est entièrement aligné sur la prochaine vague d’investissements mondiaux, offrant des valorisations intéressantes, une monnaie stable, une répartition sectorielle différenciée et un important effet de levier sur la demande croissante de produits de base. Dans un contexte structurellement favorable à la gestion active, les actions canadiennes méritent un renouvellement et peut-être une augmentation de leur pondération dans les portefeuilles mondiaux.


À propos de Gestion de placements Connor, Clark & Lunn Ltée

Fondée en 1982, Connor, Clark & Lunn est une société fermée de gestion de placements ayant à coeur d’offrir à sa clientèle diversifiée un service exceptionnel et une vaste gamme de solutions de placement intéressantes. Nous savons à quels défis sont confrontés les particuliers, les régimes de retraite, les entreprises, les fondations, les fonds communs de placement, les Premières Nations et d’autres organisations, et nous nous employons à répondre à leurs besoins en matière de placement en proposant une gamme exhaustive de stratégies de placement, qui réunit les catégories d’actif traditionnelles ou non de même qu’une diversité de styles quantitatifs et fondamentaux.


Le matériel sur ce site Web n’est présenté qu’à titre informatif; il ne doit pas être considéré comme une source de conseils en placement ou en finance. Par ailleurs, l’information sur ce site Web ne doit pas être interprétée comme une offre ou une sollicitation de la part d’une société membre du Groupe financier Connor, Clark & Lunn de fournir des services de gestion de placement ou de vendre ou d’acheter des produits.

Certains règlements en matière de valeurs mobilières interdisent la publication de renseignements spécifiques sur l’inscription des entités inscrites du Groupe financier Connor, Clark & Lunn. Pour en savoir plus, veuillez communiquer avec le service de la conformité de Connor, Clark & Lunn à [email protected] ou composer le 604-685-2020.

Photo de Josh Borys.

Le Groupe financier Connor, Clark & Lunn (Groupe financier CC&L) est heureux d’annoncer que Josh Borys se joint à son équipe de direction à titre de directeur général le 1er avril 2026. Il sera responsable des sociétés affiliées du marché privé.

Josh possède une vaste expérience de la dette privée, ayant occupé des postes à Sagard Credit Partners et à l’Office d’investissement du RPC dans cette catégorie d’actif. Il est titulaire d’un baccalauréat spécialisé de la Richard Ivey School of Business de l’Université Western.

« Josh renforce notre groupe de directeurs généraux en ajoutant une capacité spécialisée dans les marchés privés, un domaine qui représente une part importante de nos activités actuelles et qui sera un facteur clé de croissance future, tant pour les sociétés affiliées existantes que pour les nouvelles sociétés affiliées au fil du temps », a déclaré Michael Walsh, président et directeur général du Groupe financier CC&L.

Josh travaillera à Toronto.